

Deweloper ma obowiązek sporządzić prospekt informacyjny danego przedsięwzięcia lub zadania inwestycyjnego przed rozpoczęciem sprzedaży, co wynika z ustawy o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym.
Dział: RESIDENTIAL
Rynek deweloperski kusi obietnicą dużych zysków, niemniej jest bezwzględny dla tych, którzy popełniają błędy. Nawet doświadczeni deweloperzy mogą popaść w tarapaty, jeśli nie zadbają o solidne fundamenty finansowe. W obliczu dynamicznie zmieniających się realiów rynkowych, rola doradcy finansowego staje się coraz istotniejsza. Jego wsparcie może być kluczowe dla sukcesu przedsięwzięcia, a w przypadku problemów, uratować je przed upadkiem.
Prognozy GUS wskazują, że w 2030 roku w Polsce będzie 10,8 mln osób w wieku poprodukcyjnym 60+, co stanowi blisko 30% populacji. Do 2050 roku liczba ta wzrośnie do 13,7 MLN, co oznacza, że więcej niż co trzecia osoba może potrzebować wsparcia w różnych aspektach życia. Dla porównania: w 1990 roku było to 12,8%. Jak ta wiedza i świadomość innych trendów wpływa na projektowanie architektoniczno-urbanistyczne?
W jaki sposób dotrzeć do odpowiedniego klienta, który rzeczywiście będzie zainteresowany zakupem mieszkania, domu bądź działki? Jak zadbać o bezpieczeństwo transakcji, często dotyczącej majątku życia? Jak się poruszać po zawiłościach prawa i wycenić nieruchomość, aby nie stracić? I w końcu: dlaczego warto zaufać jednemu pośrednikowi, zamiast korzystać z usług kilku?
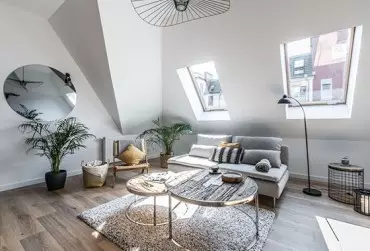
Czy zastanawiałeś się kiedyś, dlaczego jedne oferty na portalach ogłoszeniowych podobają się natychmiast, inne natomiast są antyreklamą samych siebie? Czy słyszałeś podobne słowa do tych: „po co będę inwestował, skoro ja chcę przecież sprzedać mieszkanie”? A może sam uważasz, że inwestycja w nieruchomość, której chcesz się pozbyć, to przesada?
Rynek PRS (private rented sector) to jeden z najciekawszych i najbardziej dynamicznie rosnących segmentów rynku nieruchomości w Polsce – wydaje się, że nareszcie dojrzewamy do traktowania najmu jako pełnoprawnego sposobu spełniania potrzeb mieszkaniowych. Mimo szybkiego wzrostu zasobu profesjonalny najem nadal raczkuje, co wydaje się najlepszym momentem na podnoszenie standardów oraz lekcje dla inwestorów i deweloperów.
Inflacja – najwyższa od 26 lat, wysokie stopy procentowe, agresja Rosji na Ukrainę, która trwa od ponad roku, kryzys energetyczny i w szerszym kontekście niepewna sytuacja geopolityczna na świecie sprawiły, że na rozpędzonym rynku nieruchomości mieszkaniowych nastąpiło załamanie. Sprzedaż spadła, zwłaszcza ta hipoteczna, ceny gruntów w niewielkim stopniu, ale także zostały obniżone. Dodatkowo w sprzedaży jest mniej dostępnych inwestycji.
Bezpieczny Kredyt 2% wchodzi w życie. Czy będzie realnym wsparciem dla klientów rynku mieszkaniowego? Jakie szanse i zagrożenia ze sobą niesie? Bezpieczny Kredyt 2% (DALEJ: BK 2%) w charakterze gwoździa programu Pierwsze Mieszkanie ma zapoczątkować swoją misję z początkiem lipca, choć rosnące z tygodnia na tydzień medialne emocje i apetyty potencjalnych beneficjentów wzbudza już od momentu ogłoszenia w grudniu ubiegłego roku. Tymczasem dopłaty do kredytów mieszkaniowych to niezupełnie to samo co proste transfery gotówki na konta uprzywilejowanych w postaci 500+, dodatkowych emerytur czy innych socjalnych benefitów. Czyżby więc coś mogło pójść nie tak?
W ubiegłym roku proces decyzyjny poprzedzający zakup mieszkania przez klientów znacznie się wydłużył. Wszystko zarówno przez wzgląd na niepewność związaną z czynnikami makroekonomicznymi, jak i z powodu ograniczonego dostępu do kredytów hipotecznych. Ukształtowane po okresie lockdownu oczekiwania klientów powodowały ponadto, że duża część osób, która nie mogła pozwolić sobie na zakup mieszkania spełniającego ich potrzeby pod kątem powierzchni, odkładała decyzję zakupową w czasie. Pewna elastyczność widoczna była jednak w kwestii wyboru lokalizacji.
Wzrost znaczenia budownictwa modułowego i automatyzacji mieszkaniowej oraz inwestycje efektywne energetycznie – to główne kierunki rozwoju branży, jakie prognozuje raport „Fundamenty przyszłości”. Wspólne opracowanie Skanska Residential Development Poland, Polskiego Związku Firm Deweloperskich oraz firmy 4CF stanowi nowość na polskim rynku i jest wynikiem analiz blisko stu ekspertów rynku nieruchomości.
Wysoko konkurencyjny rynek nieruchomości szczególnie w obecnej sytuacji ekonomicznej wymaga błyskawicznego podejmowania decyzji i stałego monitorowania przeprowadzanych transakcji, prac czy zarządzania dostępnymi danymi. Bez tego konkurencyjność przedsiębiorstwa nie tylko drastycznie spada, ale także zmusza je do ciągłego dostosowywania się do zasad ustalanych przez innych graczy, a tym samym bycie na straconej pozycji w walce o klienta.
Rynek najmu instytucjonalnego (PRS – private rented sector) od kilku miesięcy nie schodzi z pierwszych stron gazet ani portali. O jego rozwoju w Polsce dyskutują eksperci ekonomiczni, przedstawiciele branży, ale również politycy. Odmieniany przez wszystkie przypadki „scenariusz berliński” rodzi wiele niepokojów, w tym, że podobna sytuacja się powtórzy także w polskich warunkach. Jakie są jednak fakty? Czy PRS zagraża zwyczajnym Kowalskim, którzy marzą o zakupie własnego mieszkania, nawet jeśli wiąże się to z wieloletnim kredytem hipotecznym? Kto odpowiada za wysokie ceny lokali? Czy zagraniczne fundusze, a może jednak najbardziej podstawowe mechanizmy ekonomii?